Atualizado em 18 de junho de 2026.
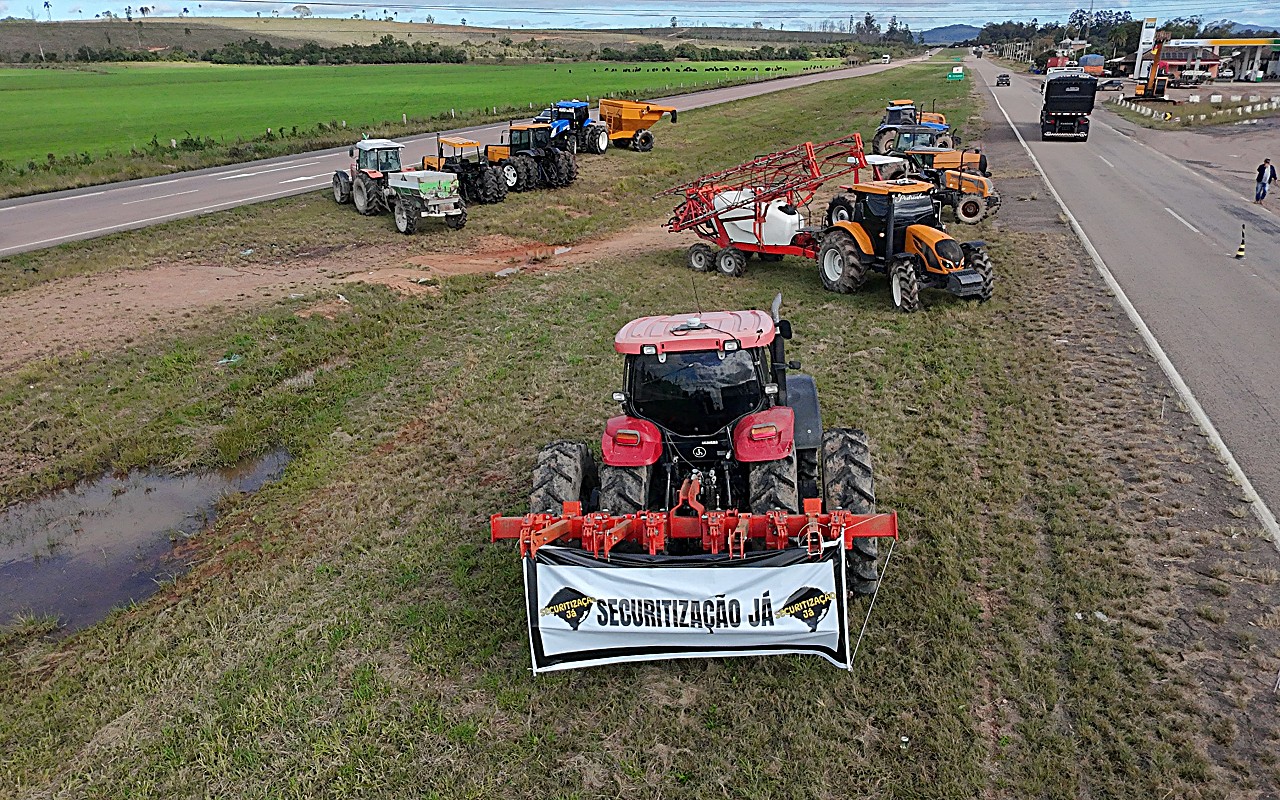
Poucos assuntos mobilizam tanto o produtor rural neste momento quanto a chamada securitização das dívidas do campo. A expectativa é compreensível. Depois de safras castigadas pela seca, pela geada e por preços abaixo do custo, qualquer sinal de renegociação se transforma em esperança.
O problema é que boa parte dessa expectativa está apoiada em informação imprecisa. E algumas decisões tomadas com base nela, como suspender o pagamento das parcelas, podem custar caro. Neste artigo, separamos o que de fato está previsto no PL 5122/2023 daquilo que ainda é suposição. E explicamos, com franqueza, por que o programa, ainda que necessário, não resolve sozinho o endividamento do setor.
Securitização não é uma palavra só
Antes de qualquer coisa, é preciso desfazer uma confusão comum. Quando o produtor mais experiente fala em securitização, em geral está se referindo à Lei nº 9.138, de 1995, o grande alongamento das dívidas rurais daquela década, depois complementado pelo PESA (Programa Especial de Saneamento de Ativos), de 1998. Foram instrumentos que preservaram muitas propriedades na região dos Campos Gerais.
O que está em debate agora é diferente. Trata-se do PL 5122/2023, apelidado pela imprensa de “nova securitização”. Tecnicamente, é um mecanismo de renegociação e alongamento com recursos do Fundo Social do Pré-Sal, voltado a oferecer condições mais favoráveis de pagamento.
A distinção não é mera formalidade. São normas de épocas distintas, com regras próprias. Misturar as condições de um programa antigo com as promessas de um projeto ainda não aprovado conduz a decisões equivocadas.
Mito nº 1: “já é lei, basta esperar”
Verdade: ainda não é lei.
O Senado aprovou o texto em 10 de junho de 2026. No entanto, os senadores promoveram alterações no projeto que havia sido aprovado pela Câmara dos Deputados. Pela regra do processo legislativo, quando uma Casa modifica o texto da outra, a proposta retorna para nova análise. Foi o que ocorreu: o PL voltou à Câmara. Somente depois que as duas Casas aprovarem o mesmo texto é que haverá sanção presidencial.
Em outras palavras, o projeto avançou, mas não concluiu sua tramitação. Até a sanção, nada está consolidado: nem prazos, nem juros, nem o universo de beneficiários.
Há um ponto que merece atenção redobrada. Enquanto o projeto não se converte em lei, a instituição financeira mantém todos os seus direitos. Pode cobrar, protestar, negativar e ajuizar execução. O produtor que suspende os pagamentos na expectativa da securitização assume, sozinho, todo o risco desse intervalo.
Mito nº 2: “vai perdoar a dívida toda”
Verdade: não há perdão. Há recálculo e parcelamento, com juros.
A proposta aprovada no Senado prevê o recálculo da dívida sem a multa, sem os juros de mora e sem os encargos de inadimplência. Na prática, para quem está inadimplente há mais tempo, isso tende a reduzir parte expressiva do saldo, pois é nesses encargos que a dívida mais cresce. Ainda assim, o débito não é extinto. Ele é renegociado em parcelas, com juros menores que os de mercado.
As taxas variam conforme o porte do produtor. Pelo texto do Senado:
3,5% ao ano para o Pronaf e pequenos produtores;
5,5% ao ano para o Pronamp e médios produtores;
7,5% ao ano para os demais.
O prazo previsto chega a 10 anos, com até 3 anos de carência. É um alívio real de fluxo de caixa, mas continua sendo pagamento, e não perdão.
Mito nº 3: “qualquer dívida do campo entra”
Verdade: há um conjunto específico de dívidas, com data de corte.
Na versão do Senado, a renegociação alcança operações de crédito rural, empréstimos e Cédulas de Produto Rural (CPR) contratadas até 31 de dezembro de 2025, renegociadas ou não.
A data merece atenção. Dívidas posteriores a esse marco, em princípio, ficam de fora. E vale registrar: em fase anterior da tramitação, esse limite era outro. Foi alterado no Senado e pode ser novamente modificado na Câmara. Por isso insistimos: não se deve tomar decisão definitiva com base em um número que ainda está em disputa.
Mito nº 4: “não há limite, vale para dívida de qualquer tamanho”
Verdade: há teto de valor e exigência de perfil.
O texto do Senado destina-se a produtores, associações, cooperativas e condomínios atingidos por calamidades e perdas de produção. Não se trata de medida universal. E estabelece limites:
até R$ 10 milhões por produtor pessoa física;
até R$ 50 milhões por associação, cooperativa ou condomínio.
É justamente esse teto que nos leva ao ponto mais delicado, e mais silenciado, de todo o debate.
A conta não fecha: R$ 30 bilhões para um problema de R$ 180 bilhões
O programa fixa um limite global de aproximadamente R$ 30 bilhões. O número impressiona à primeira vista. Mas precisa ser comparado com o tamanho real do problema.
A carteira de crédito rural considerada de maior risco no país é estimada em torno de R$ 180 bilhões. Ou seja, o volume destinado à renegociação cobre menos de um sexto do endividamento efetivamente comprometido. Por mais bem-vindo que seja, o programa nasce limitado diante da dimensão da crise.
Há, ainda, um segundo desencontro. O teto de R$ 10 milhões por produtor deixa de fora exatamente uma parte relevante das dívidas mais pesadas. Boa parcela do endividamento crítico do agro está concentrada em operações que superam esse valor, com frequência de médios e grandes produtores que sustentam cadeias inteiras de produção. Para esses casos, a securitização, como está desenhada, simplesmente não alcança.
A conclusão é direta. O PL 5122/2023 pode aliviar parte dos produtores, sobretudo os de menor porte. Mas não é, e não foi concebido para ser, a solução do endividamento rural brasileiro. Quem tem dívida acima do teto, ou fora do perfil, precisa de uma estratégia própria, construída caso a caso.
Um exemplo para ilustrar a lógica
A situação a seguir é hipotética, apenas ilustrativa, mas ajuda a entender o raciocínio.
Considere um produtor de leite com financiamento de custeio cuja dívida original era de R$ 400 mil. Após duas safras frustradas e sucessivos atrasos, o banco passou a cobrar R$ 620 mil, já somados multa, juros de mora e encargos de inadimplência.
Se a securitização for aprovada nos termos atuais, esses encargos saem da conta. O saldo recalculado pode retornar para a casa dos R$ 400 mil, parcelado em até 10 anos. Para muitos, é o fôlego que faltava.
Existe, porém, uma camada que costuma passar despercebida. Se, dentro daqueles R$ 400 mil originais, já houver juros acima do contratado ou capitalização indevida, o saldo recalculado também estará inflado. O produtor renegociaria, com aparência de alívio, uma dívida maior do que a efetivamente devida. Foi assim que muitos se prejudicaram na securitização dos anos 90, e é precisamente o ponto que recomendamos verificar antes de qualquer adesão.
A verdade que raramente aparece nas redes
Há uma informação que quase nunca acompanha os vídeos otimistas: a securitização, mesmo depois de aprovada, não será a melhor saída para todos.
Para uma parcela dos produtores, aderir significa reconhecer um saldo que pode estar incorreto, com juros acima do pactuado, capitalização indevida ou encargos que não deveriam existir. Nesses casos, renegociar antes de revisar é apenas alongar, em parcelas mais longas, uma dívida que já nasceu maior do que deveria.
Não se trata de desqualificar o programa. A securitização é um instrumento legítimo e, para muitos, útil. O ponto é outro: a escolha da ferramenta correta depende da análise individual de cada contrato, antes de qualquer assinatura.
O que a securitização de 1995 ensina
A história recente oferece uma lição. A securitização dos anos 90 preservou inúmeras propriedades, e isso deve ser reconhecido. Mas parte dos produtores aderiu sem conferir os valores, alongou saldos incorretos e passou anos pagando juros sobre quantias indevidas.
O aprendizado permanece atual: um bom programa de renegociação não dispensa a conferência da dívida. É no momento de renegociar que se deve ter certeza de que o valor de partida está correto. Depois da adesão, discutir o que ficou para trás torna-se bem mais difícil.
O que fazer agora, na prática
Enquanto o PL 5122/2023 não conclui sua tramitação, três providências são mais úteis do que a simples espera:
1. Não suspenda os pagamentos com base em projeto ainda não aprovado. O atraso gera protesto, negativação e execução, situações que não ficam suspensas pela tramitação de um PL.
2. Organize a documentação dos contratos de crédito rural e de CPR. Reunir tudo com antecedência permite decidir com mais rapidez e segurança quando o programa for regulamentado.
3. Revise antes de renegociar. Verificar se o saldo cobrado está correto, antes de convertê-lo em parcelas, é o passo que mais protege o produtor. Em boa parte dos contratos analisados, há valores a corrigir.
Em resumo
O PL 5122/2023 representa uma oportunidade real, porém ainda em construção e de alcance limitado. O maior equívoco do produtor neste momento não é desconhecer os detalhes da proposta, mas tratar como direito garantido algo que ainda está em votação e, pior, tomar decisões financeiras relevantes apoiado nessa expectativa.
Vale a máxima: informação correta, no momento certo, protege mais do que esperança no momento errado.
Perguntas frequentes
O PL 5122/2023 já está valendo?
Não. Foi aprovado pelo Senado em 10 de junho de 2026, mas com alterações, e por isso voltou para a Câmara dos Deputados. Ainda depende de votação final e da sanção presidencial.
O programa de R$ 30 bilhões resolve o endividamento do agro?
Dificilmente. O limite global de cerca de R$ 30 bilhões é pequeno diante de uma carteira de risco estimada em torno de R$ 180 bilhões. Além disso, o teto de R$ 10 milhões por produtor exclui parte relevante das dívidas mais altas. O programa ajuda, sobretudo os de menor porte, mas não soluciona o problema como um todo.
A securitização perdoa a dívida do produtor?
Não. Pelo texto atual, ela recalcula o débito sem multa e sem encargos de inadimplência, e parcela o restante com juros menores (de 3,5% a 7,5% ao ano) em até 10 anos, com até 3 anos de carência. É renegociação, não perdão.
Quais dívidas entram?
Na versão do Senado, operações de crédito rural, empréstimos e CPRs contratadas até 31 de dezembro de 2025. Essa data ainda pode mudar na Câmara.
Tenho dívida acima de R$ 10 milhões. O que fazer?
Esse perfil tende a ficar fora da securitização. Nesses casos, o caminho costuma passar pela revisão dos contratos, pela renegociação individual e, conforme a situação, pela reestruturação do endividamento. A estratégia precisa ser definida caso a caso.
Vale a pena parar de pagar para esperar a securitização?
Não recomendamos. Até virar lei, o banco continua podendo cobrar, protestar e executar. E, dependendo do contrato, pode existir caminho melhor do que simplesmente aderir, como a revisão do saldo devedor.
Este conteúdo é informativo e não substitui a análise do seu caso concreto. As condições do PL 5122/2023 podem mudar até a sanção da lei. Para entender qual o melhor caminho para a sua dívida rural, consulte um advogado de sua confiança.
Oliveira Advogados | Direito do Agronegócio | Castro/PR