Dívida Rural Vencendo? Suspenda em até 3 anos suas dívidas, com até 20 anos para pagar.
Não deixe o vencimento da cédula comprometer sua próxima safra. Utilize o Manual de Crédito Rural (MCR) para garantir o seu direito legal de alongamento de dívidas por frustração de safra ou queda de mercado.
- Prorrogação de débitos conforme as normas do BACEN.
- Interrupção de execuções e proteção de garantias reais (terras e maquinário).
- Readequação de juros e prazos compatíveis com a sua capacidade de pagamento.
Atendimento especializado em Direito do Agronegócio com foco em segurança jurídica das suas operações.
Análise de Viabilidade para Alongamento de Dívida Rural
Este formulário foi desenvolvido em conformidade com as diretrizes da LGPD. Seus dados serão utilizados exclusivamente para a finalidade descrita e protegidos conforme a lei.
ENTENDA O SEU DIREITO
O que é o alongamento de dívida rural?
É a prorrogação do prazo de pagamento pagamento das suas dívidas bancárias quando você tiver fatores que prejudiquem sua safra ou produção. E o melhor: sem adição de juros e nova garantias.
Manual de Crédito Rural — item 2.6.4
A instituição financeira está autorizada e obrigada a prorrogar sua dívida quando você comprovar dificuldade de comercialização, frustração de safras ou ocorrências prejudiciais ao desenvolvimento da atividade — mantendo os mesmos encargos financeiros originais.
Baseado no MCR 2.6.4 e na Lei n° 7.843/89
Seu direito está expressamente previsto no Manual de Crédito Rural e assegurado por lei federal. O banco não tem discricionariedade para recusar sem fundamento.
Reconhecido pelo STJ — Súmula 298
O Superior Tribunal de Justiça pacificou: o alongamento é direito do devedor, não favor da instituição financeira.
Protege seu patrimônio e sua fazenda
Suspende cobranças, impede inscrição em órgãos de restrição e protege o imóvel rural dado em garantia de execução.
Prazo de carência e novo cronograma
Possibilidade de até 24 meses de carência e extensão do prazo total de pagamento de acordo com sua nova capacidade produtiva.
Quando você tem direito ao alongamento?
Se você passou por qualquer um desses cenários, sua dívida pode e deve ser prorrogada.
Eventos Climáticos Adversos
Seca, excesso de chuva, geada, granizo ou déficit hídrico que comprometeram a produção e reduziram sua receita.
Queda no Preço de Mercado
Queda brusca no preço da arroba do boi, do litro do leite, da saca de soja ou de qualquer commodity que financiou.
Frustração de Safra ou Rebanho
Morte de animais, doenças no plantel, pragas ou quaisquer perdas que impediram a geração de receita esperada.
Aumento dos Custos de Produção
Alta no custo de insumos, combustível, ração e mão de obra que tornaram inviável o pagamento no prazo original.
Dificuldade de Comercialização
Impossibilidade de vender a produção por preço justo, falta de mercado ou problemas logísticos que afetaram a receita.
Outros Fatores Adversos
A lei ampara também "outros motivos alheios à vontade e diligência do devedor" — como crises econômicas e pandemias.
O que você garante com o alongamento
Seus direitos no processo de alongamento
Preenchidos os requisitos legais, o banco é obrigado a conceder. Se recusar, a Justiça garante.
Mesmos encargos financeiros
O alongamento mantém os mesmos juros e condições do contrato original. O banco não pode impor taxas maiores ou condições mais gravosas como condição para a prorrogação.
Suspensão imediata das cobranças
Com a ação judicial, obtemos liminar para suspender a exigibilidade da dívida, impedir inscrição no SPC/Serasa/CADIN e bloquear qualquer ato de execução ou expropriação do imóvel.
Carência de até 36 meses
Você pode ter um período sem pagar parcelas enquanto sua atividade se recupera, permitindo reinvestimento na produção e recomposição do capital de giro.
Novo cronograma por até 20 anos
O prazo de quitação é estendido de acordo com sua capacidade real de pagamento, calculada tecnicamente por laudo de capacidade de pagamento (CAPAG).
Como funciona na prática?
Da análise do seu caso até a garantia judicial do seu direito — cuidamos de tudo.
Análise do seu caso
Analisamos seus contratos, a situação da dívida e os fatores adversos que você enfrentou. Verificamos se há respaldo legal para o pedido de alongamento e qual a melhor estratégia para seu caso.
Produção dos laudos técnicos
Elaboramos ou analisamos o Laudo de Perda (que comprova os eventos adversos) e o Laudo CAPAG (que demonstra sua nova capacidade de pagamento). Esses documentos são a espinha dorsal do pedido.
Pedido administrativo ao banco
Notificamos formalmente o banco antes do vencimento, com toda a documentação técnica. Esse passo é essencial para demonstrar boa-fé e esgotamento da via administrativa.
Ação judicial com liminar
Se o banco recusar o pedido sem fundamento, ingressamos com ação judicial para garantir seu direito. Buscamos liminar para suspender imediatamente cobranças e proteger seu patrimônio enquanto o processo tramita.
Novo cronograma homologado
Com o direito reconhecido — na via administrativa ou judicial —, seu débito é reestruturado com carência, novo prazo e condições compatíveis com a realidade da sua fazenda.
Produção dos laudos técnicos
Elaboramos ou analisamos o Laudo de Perda (que comprova os eventos adversos) e o Laudo CAPAG (que demonstra sua nova capacidade de pagamento). Esses documentos são a espinha dorsal do pedido.
Ação judicial com liminar
Se o banco recusar o pedido sem fundamento, ingressamos com ação judicial para garantir seu direito. Buscamos liminar para suspender imediatamente cobranças e proteger seu patrimônio enquanto o processo tramita.
O banco usa estas táticas para negar seu direito
Instituições financeiras frequentemente criam obstáculos burocráticos para evitar o alongamento. Reconheça e não aceite.
- Alegar que você tem "capacidade de pagamento" sem análise técnica adequada dos seus laudos
- Pedir documentos que a legislação não exige como condição para o alongamento
- Demorar meses para analisar o pedido e deixar o prazo vencer para alegar intempestividade
- Oferecer "renegociação" com condições piores — juros maiores, garantias adicionais ou confissão de dívida
- Invocar irregularidades ambientais (CAR, IBAMA) sem comprovação de vínculo direto com a operação
- Negar por e-mail genérico sem fundamentação técnica — o que configura recusa injustificada
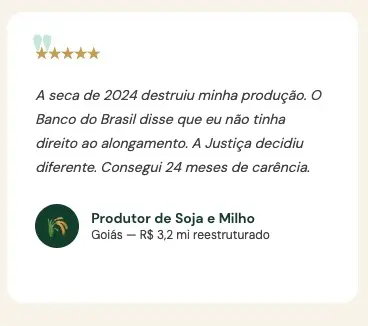
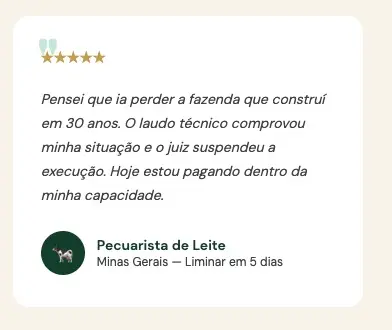
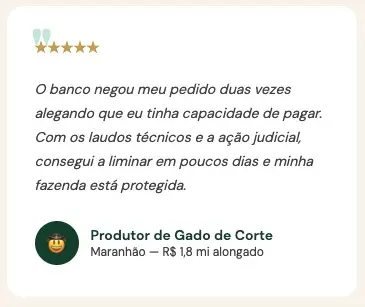
Produtores que conquistaram seu direito
Quem é Oliveira Advogados
Somos um escritório especializado em demandas do agronegócio. . Unimos técnica jurídica, leitura financeira e compreensão do negócio para destravar negociações, reduzir riscos e sustentar crescimento.
Se você lidera um negócio no agronegócio ou na economia urbana e precisa decidir hoje o que impacta o caixa amanhã, a Oliveira Advogados está ao seu lado. Alongamento de dívidas, revisionais de juros e práticas abusivas, auditorias e recuperação judicial fazem parte do nosso eixo principal no agro; no bancário e no empresarial, estruturamos negociações, contratos, governança e proteção patrimonial para sustentar crescimento com controle de riscos.
Perguntas Frequentes
Posso pedir o alongamento mesmo com a dívida já vencida?
O banco pode exigir condições extras para conceder o alongamento?
Quanto tempo leva para conseguir a liminar judicial?
Preciso ter feito o pedido antes do vencimento?
O alongamento funciona para qualquer tipo de crédito rural?
Como é feito o atendimento? Preciso ir ao escritório?
Quais os documentos essenciais para o pedido?
© 2025 Oliveira Advogados Associados. Todos os direitos reservados.